Государство и акционерное общество не могли договориться об арендной плате за участок земли в Серебряном Бору ни за столом переговоров, ни в суде. Оценщики и судебные эксперты неоднократно пытались им в этом помочь, но безуспешно. Только экспертам Veta удалось подвести историю к развязке — судебное разбирательство завершилось, и стороны подписали договор аренды.
Суть спора
Территориальное управление Федерального агентства по управлению государственным имуществом по городу Москве (ТУ Росимущества) обратилось к АО «Формсофт» с проектом договора аренды. У «Формсофта» в пользовании находился участок земли, расположенный на территории заповедника Серебряный Бор, а отношения с собственником земли оформлены не были.
«Формсофт» против заключения договора аренды не возражал, но с размером арендной платы был не согласен — и договор подписывать не стал.
Тогда ТУ Росимущества обратилось в Арбитражный суд Москвы в 2021 году с иском к АО «Формсофт», чтобы обязать последнее заключить договор аренды земельного участка.
Внесудебные исследования, 2 штуки: разногласия сторон получают обоснование
В определении о назначении судебного заседания суд предложил обеим сторонам представить отчеты о рыночной стоимости арендной платы за земельный участок.
«Формсофт» представил не только отчет оценщика, но и положительное экспертное заключение на него.
Для чего нужна рецензия на досудебное заключение, можно прочитать в чек-листе для проверки рецензии на заключение эксперта
Ответчик же ходатайствовал и о назначении судебной экспертизы для определения рыночного размера арендной платы за земельный участок.
Судебные экспертизы, 2 штуки: согласие не достигнуто
Суд удовлетворил ходатайство ответчика и назначил экспертизу по следующему вопросу:
— Какова рыночная стоимость арендной платы за право пользования земельным участком <...> из земель населенных пунктов общей площадью 4 269 кв.м., расположенного по адресу <...> по состоянию на 14.11.2019 года и по состоянию на актуальную дату?
Отметим, что эксперт был вызван для дачи пояснений по экспертному заключению, и после его выступления у сторон вопросов не возникло. Однако ответчик счел, что вопрос был исследован недостаточно полно, и ходатайствовал о назначении повторной экспертизы для расчета размера аренды в рамках доходного подхода. Суд ходатайство удовлетворил и назначил проведение повторной экспертизы тому же эксперту.
Согласно выводам повторной экспертизы размер арендной платы составил: по состоянию на 14.11.2019 г. — 21 554 837 рублей, по состоянию на 22.02.2022 — 27 491 335 рублей. То есть результат расчётов с применением доходного подхода более чем в 1,5 раза отличался от первоначального.
Ввиду того, что результаты двух проведенных судебных экспертиз значительно различаются, ответчик ходатайствовал о назначении по делу ещё одной повторной судебной экспертизы. И суд счел это предложение разумным: вторая повторная экспертиза была назначена уже в другую экспертную организацию.
Пятое исследование: в дело вступили эксперты Veta
Перед экспертами Veta вопрос был поставлен в первоначальной формулировке, без уточнения, какой подход следует применять при расчетах.
Изучили объект экспертизы
Для начала эксперты изучили и осмотрели сам объект, его расположение и характеристики. В тексте заключения сухо сказано: «земля под ИЖС», «вид разрешенного использования участка — реконструкция дачи», «на земельном участке расположено нежилое здание». Но вот какие фотографии сопровождают этот бесстрастный текст!
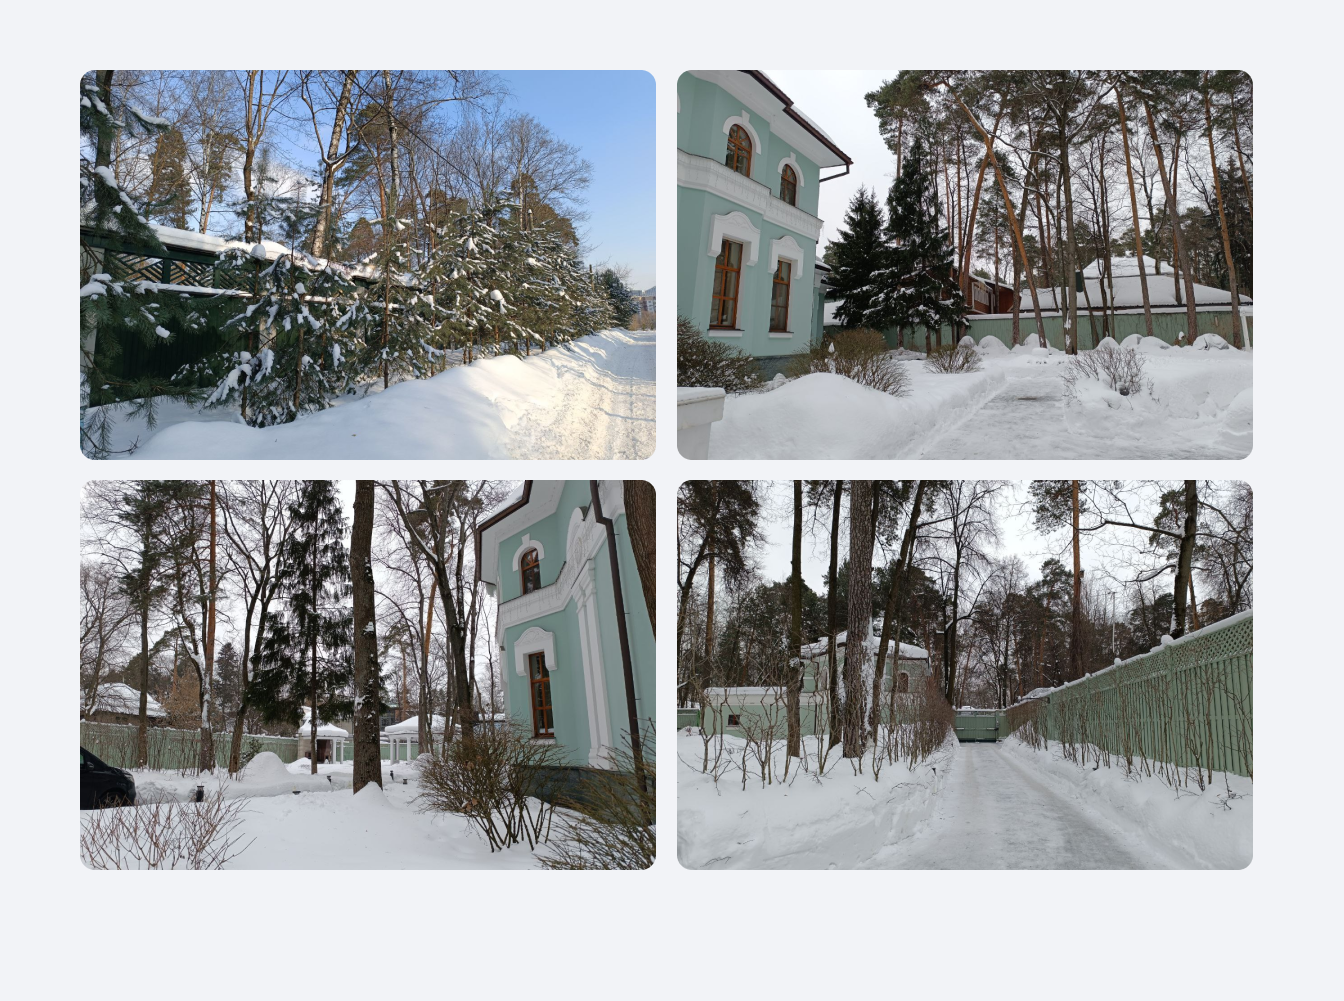
Участок в Серебряном Бору и здание на нем
Серебряный бор — памятник природы регионального значения, особо охраняемая природная территория. Земельный участок расположен на острове в окружении лесов и зелени. Место уникальное для Москвы, имеет статус заповедника.
Проанализировали рынок земельных участков
Сначала изучили предложения об аренде земельных участков на всей территории Москвы. Оказалось, что предложений много, но все они касаются участков для коммерческого использования (земли производственного или складского назначения). Участки под ИЖС и дачное строительство в аренду не сдают.
Эксперты также проанализировали рынок предложений о продаже участков в районе расположения объекта исследования. Здесь, напротив, количество предложений было очень ограниченно. Тем не менее был установлен диапазон цен предложений за квадратный метр для обеих дат, для которых необходимо было рассчитать размер арендной платы за участок.
Таким образом, объект исследования оказался уникальным — у него не было прямых аналогов. Тем интереснее была задача!
Подробнее о подходах к оценке уникальных объектов — в статье «У объекта нет аналогов на рынке. Как оценить рыночную стоимость?»
Выбрали подход и метод расчета
Эксперты Veta отказались от использования доходного подхода: он применяется только в тех случаях, когда есть достоверная информация о будущих доходах, которые способен приносить объект. А в данном случае как раз и требовалось определить арендную плату, то есть годовой доход от объекта.
Для определения рыночной стоимости права пользования земельным участком на дату в 2019 году можно было применить сравнительный подход. В тот период действовал п. 6 Постановления Правительства РФ от 16.07.2009 № 582, согласно которому расчет рыночной стоимости годовой арендной платы определяется путем деления рыночной стоимости права аренды, рассчитанной за весь срок аренды земельного участка, на общий срок договора аренды.
Эксперты выявили достаточно предложений по продаже земельных участков с сопоставимым видом разрешенного использования и потому могли применить для расчета арендной платы метод срока аренды.
Однако для даты в 2024 году этот метод был неприменим: упомянутый пункт постановления Правительства РФ утратил силу в феврале 2023 года. В этом случае использовали затратный подход, а именно метод компенсации затрат: рассчитывали рыночную стоимость участка на праве аренды как затраты инвестора, владеющего земельным участком и сдающего его в аренду с целью вернуть свои затраты и получить прибыль. Этот метод подходил для расчета величины арендной платы и в 2019, и в 2024 году.
Рассчитали размер годовой арендной платы
На 14.11.2019 г.
Метод срока аренды предполагает сравнение объекта с аналогами и применение различных корректировок, для того чтобы оценить его стоимость максимально объективно. В данном случае эксперты корректировали стоимость с учётом:
- объема передаваемых имущественных прав (объект экспертизы сдается в аренду, аналоги были выставлены на продажу);
- даты предложения;
- разрешенного вида использования (у объекта экспертизы — реконструкция дачи, у аналогов — ИЖС);
- удаленности от водоемов (один из аналогов был существенно ближе к берегу);
- наличия ограждения (не у всех аналогов оно было);
- наличия многолетних деревьев (объекты-аналоги имеют многолетние насаждения).
Рыночная стоимость годовой арендной платы, рассчитанная по методу срока аренды, — 10 289 000 рублей.
По методу компенсации затрат размер арендной платы рассчитывается, исходя из кадастровой стоимости участка с учётом показателя рентабельности. Рентабельность рассчитывали на основании данных по организациям, занимающимся арендой и управлением недвижимостью по состоянию на соответствующую дату.
| Объект экспертизы | Земельный участок с кадастровым номером: 77:08:0013013:1965, по состоянию на 14.11.2019 г. |
| Кадастровая стоимость | 530 234 560,20 руб. |
| Процент в отношении земельного участка | 1,5% |
| Годовая арендная плата | 7 954 000 руб. |
| Рентабельность | 28,40% |
| Рыночная стоимость годовой арендной платы | 10 213 216 руб. |
Расчет арендной платы методом компенсации затрат на 14.11.2019 г.
Рыночная стоимость годовой арендной платы, рассчитанная по методу компенсации затрат, — 10 213 216 рублей. Значения, полученные двумя разными методами, очень близки, и это косвенно подтверждает корректность расчетов.
На 21.02.2024 г.
В 2024 году кадастровая стоимость участка изменилась. Кроме того, изменился и уровень рентабельности в сфере аренды и управления недвижимостью.
| Объект экспертизы | Земельный участок с кадастровым номером: 77:08:0013013:1965, по состоянию на 21.02.2024 г. |
| Кадастровая стоимость | 584 171 710,29 руб. |
| Процент в отношении земельного участка | 1,5% |
| Годовая арендная плата | 8 763 000 руб. |
| Рентабельность | 22,91% |
| Рыночная стоимость годовой арендной платы | 10 771 000 руб. |
Расчет арендной платы методом компенсации затрат на 21.02.2024 г.
На дату в 2024 году арендная плата по расчетам экспертов составила 10 771 000 рублей.
Итоги дела
Суд принял заключение экспертов Veta. Ни одна из сторон не запрашивала уточнений и не просила вызвать эксперта для разъяснений.
Хотим отдельно отметить активную позицию ответчика: все пять заключений в этом споре были инициированы именно им. И эта активность принесла плоды: обоснованный размер арендной платы, который по решению суда был внесён в договор аренды, оказался существенно меньше, чем тот, что фигурировал в выводах более ранних судебных экспертиз.
Решение суда не было оспорено в апелляции ни одной из сторон. ТУ Росимущества и АО «Формсофт» наконец урегулировали все разногласия и подписали договор аренды.

заместитель технического директора