Лизинг — один из популярных инструментов обновления автопарка или производства. Он позволяет бизнесу снизить разовую нагрузку на оборотный капитал и оптимизировать налоги. Но у этого инструмента есть и другая сторона: сложная математика при досрочном расторжении договора.
Экономическая нестабильность привела к массовым дефолтам лизингополучателей, особенно в таких секторах, как грузоперевозки. Кризис в этой отрасли, начавшийся в 2024 и усилившийся в 2025, привел к тому, что компании массово возвращают технику лизингодателям, не в силах платить по договорам. Тема сальдо встречных обязательств в лизинговых отношениях является крайне актуальной и дискуссионной особенно на фоне изменений в судебной практике последних лет. Количество судебных споров о сальдо растет второй год подряд. Суды, руководствуясь разъяснениями Верховного Суда РФ, стремятся обеспечить справедливый баланс интересов лизингодателя и лизингополучателя.
Чтобы разойтись с миром, лизингодателю и лизингополучателю нужно рассчитать сальдо встречных обязательств. Рассказываем, как это делают специалисты Veta.
Суть метода: сравниваем вложения и поступления
Методика расчета сальдо встречных обязательств основана на Постановлении Пленума Высшего Арбитражного Суда Российской Федерации № 17 от 14.03.2014 г. В этом документе итоговое сальдо определено как баланс взаимных предоставлений лизингодателя и лизингополучателя после прекращения договора лизинга и возврата имущества. Проще говоря, это разница между тем, что лизингодатель вложил в сделку, и тем, что он уже получил от клиента и от реализации возвращенного ему предмета лизинга.
Рассчитать можно по следующей формуле:
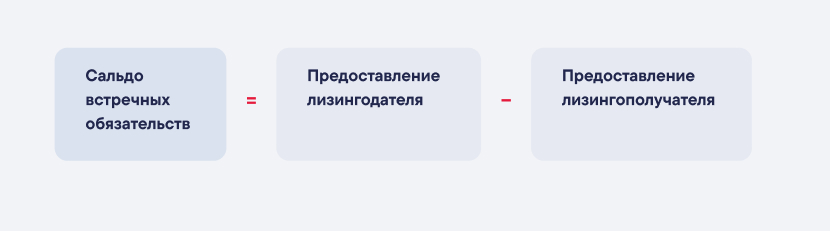
Если сальдо получилось отрицательным — значит клиент (лизингополучатель) переплатил, и лизингодатель обязан вернуть переплату. Если сальдо положительное — доплачивает клиент.
Но дьявол, как всегда, в деталях.
Предоставление лизингодателя — это не только цена покупки имущества. Вот полный состав его расходов:
- Сумма финансирования — цена покупки имущества у продавца за вычетом аванса, который заплатил лизингополучатель (если договором был предусмотрен аванс).
- Плата за финансирование — вознаграждение лизингодателя за то, что лизингополучатель пользовался его деньгами (по сути, проценты за кредит, который он предоставил).
- Санкции — штрафы и пени за просрочку платежей со стороны лизингополучателя.
- Убытки — документально подтвержденные расходы лизингодателя (например, на возврат или хранение имущества).
Предоставление лизингополучателя — это все внесенные им платежи плюс рыночная стоимость возвращенной техники.
Кейс: две сделки — одна методика, похожий результат
В экспертную группу Veta обратилась компания с запросом выполнить расчет по договорам лизинга, заключенным в 2020 и 2022 годах. На дату расчета оба договора были расторгнуты, имущество возвращено. Задача — выяснить реальный финансовый итог.
Для выполнения задачи заказчик представил специалистам два договора, к каждому из которых были приложения: спецификация предмета лизинга, график платежей. А также дополнительные соглашения с корректировками условий сделки, договоры поставки предметов лизинга и др.
Договор № 1 (2020 год)
По этому договору лизингополучатель приобрел спецтехнику. На момент исследования она уже была возвращена лизингодателю.
Расчеты выполнялись в три этапа.
Шаг 1. Что получил лизингодатель?
Чтобы ответить на этот вопрос, специалисты использовали график платежей, предварительно сверив его с первичной документацией, подтверждающей фактическую передачу денег. И не напрасно.
Оказалось, что согласно графику платежей по договору лизинга сумма платежей лизингополучателя на дату расчета равнялась 32 600 тыс. руб. При этом фактические платежи составили 27 200 тыс. руб.
Рыночная стоимость возвращенной техники на момент оценки составила 13 040 тыс. руб. Итого лизингодатель получил: 27 200 + 13 040 = 40 240 тыс. руб.
Шаг 2. Что вложил лизингодатель?
- Сумма финансирования — закупочная цена оборудования без аванса — составила 19 990 тыс. руб.
- Плата за пользование этими деньгами за весь срок действия договора, вычисленная через процентную ставку, оказалась немногим меньше — 19 750 тыс. руб.
- За просрочки платежей были начислены пени на сумму 470 тыс. руб.
Итого вложено лизингодателем: 19 990 + 19 750 + 470 = 40 210 тыс. руб.
Шаг 3. Считаем сальдо
Подставляем полученные данные по договору № 1 в базовую формулу:
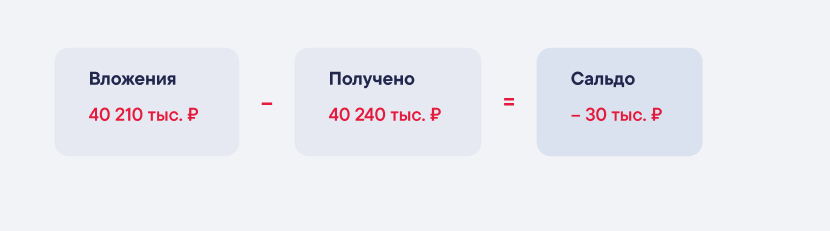
Сальдо отрицательное. Это значит, что по договору 2020 года у лизингодателя образовалась задолженность перед лизингополучателем в размере примерно 30 тыс. рублей.
Договор № 2 (2022 год)
Расчеты по второму договору выполнялись аналогичным способом.
Шаг 1. Что получил лизингодатель?
Фактические перечисленные платежи, согласно сведениям из первичной документации, составили 41 380 тыс. руб. — снова меньше, чем сумма, указанная в графике. Рыночную стоимость возвращенного имущества оценщики определили в 24 380 тыс. руб.
Итого лизингодатель получил: 41 380 + 24 380 = 65 760 тыс. руб.
Шаг 2. Что вложил лизингодатель?
- Сумма финансирования. На момент покупки техника стоила 42 270 тыс. руб. А за вычетом внесенного лизингополучателем аванса — 34 790 тыс. руб.
- Плата за финансирование (проценты) составила 30 050 тыс. руб.
- Начисленные пени за просрочки — 420 тыс. руб.
Итого вложено лизингодателем: 34 790 + 30 050 + 420 = 65 260 тыс. руб.
Шаг 3. Считаем сальдо
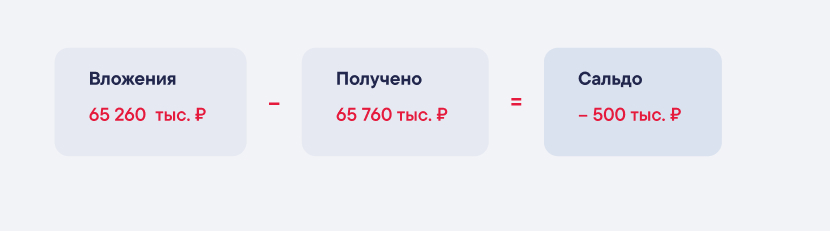
Сальдо снова отрицательное. По договору 2022 года образовалась задолженность лизингодателя перед лизингополучателем в размере примерно 500 тыс. рублей.
Вывод
По каждому из договоров сумма всех полученных лизингодателем платежей и стоимости возвращенного имущества превысила его затраты на покупку техники и финансирование. Образовавшаяся переплата по закону считается неосновательным обогащением, и лизингодатель должен ее вернуть. Эта сумма могла быть значительно больше, если бы специалисты подошли к расчету формально и не перепроверили данные из графиков платежей.
С другой стороны, этот кейс — информация к размышлению для лизингополучателей. Оказывается, ситуации, когда после расторжения договора в должниках остается лизингодатель, совсем не редкость. Здесь кроются как риски потерь, так и скрытая прибыль. При расторжении договора лизинга стоит обратиться за расчетом сальдо к специалистам.