Увеличение сроков выполнения работ приводит к возникновению дополнительных расходов у обеих сторон. Если задержка произошла по вине заказчика, у исполнителя появляются основания взыскать с последнего убытки в суде или подписать дополнительное соглашение на их оплату. Как действовать в каждом из этих случаев, чтобы убедительно доказать размер понесенных убытков, рассказали в статье на примере реальных кейсов из практики экспертов Veta.
Откуда у подрядчика возникают убытки
Как правило, простои и срывы сроков по вине заказчика происходят из-за несвоевременной передачи документации или давальческих материалов. Но могут быть и другие причины — ошибки в документации, долгое согласование возникших изменений, приостановка работ из-за несвоевременной оплаты и т.п. Объединяет эти ситуации одно: подрядчик объективно не может продолжать работу по первоначальному графику, а продление сроков выполнения работ, особенно длительное, приводит к дополнительным расходам.
Типичные виды дополнительных расходов, возникающих при задержках строительства:
- оплата труда сотрудникам (зарплата, страховые взносы);
- аренда недвижимости, строительной техники, машин и механизмов;
- обслуживание машин и механизмов;
- затраты на электроэнергию;
- другие административно-хозяйственные расходы (командировочные, медосмотры, охрана объектов и т.п.).
При этом не все из них подлежат взысканию в качестве реального ущерба. Необходимо доказать, что затраты обусловлены именно увеличением сроков выполнения работ и связаны непосредственно с конкретным объектом, а также что подрядчик не понес их по своей инициативе.
При переносе сроков сдачи работ, у подрядчика также возникает упущенная выгода: он лишается возможности взять новые контракты в этот период.
Когда считать убытки
Момент расчета убытков зависит от того, для чего подрядчик использует его дальше. Возможны 2 варианта:
1. По факту.
После того, как работы сданы и стало очевидно, что расходы значительно превысили смету из-за продления сроков строительства. В этом случае оценка реального ущерба будет максимально точной, а период для расчета упущенной выгоды — уже известным. Обычно этот сценарий используется при взыскании убытков через суд.
2. В ходе исполнения договора.
Когда сроки сильно затягиваются, подрядчик уже несет убытки и продолжит нести их в будущем. В этом случае специалисты не только рассчитывают уже понесенный ущерб, но и делают вероятностный прогноз убытков, которые возникнут до окончания работ. Такую оценку убытков подрядчики используют, чтобы склонить заказчика пересмот
Предусмотреть в договоре ответственность сторон за необоснованные задержки работ можно с помощью шаблона раздела приемки работ в договоре подряда от юристов Prolex и экспертов Veta
Для расчета убытков на стройке обычно нужно участие специалистов со строительно-техническими и финансовыми компетенциями. Они определяют причины возникновения дополнительных затрат и их связь с действиями заказчика, рассчитывают размер дополнительных затрат, которые возникли по вине заказчика, и оценивают размер упущенной выгоды.
Рассмотрим кейсы с расчетом реального ущерба и упущенной выгоды из практики Veta.
Кейс 1. Как взыскать реальный ущерб с неторопливого заказчика в суде
Стороны заключили договор подряда на строительство установки по производству полиэтилена. Материалы и оборудование должен был предоставлять заказчик, но из-за систематических просрочек отгрузки работы часто останавливались. В результате таких задержек работы были продлены на 13 месяцев относительно первоначально согласованного графика.
Когда работы стали близиться к фактическому завершению, подрядчик подал иск о взыскании убытков. Судебную экспертизу поручили группе Veta.
Эксперты в ходе исследования проанализировали каждый из расходов, заявленных подрядчиком:
- проверили относимость расхода к предмету договора;
- убедились, что расходы являлись дополнительными (человеко- и машино-часы, заложенные в смету, были израсходованы);
- подтвердили необходимость осуществления расхода для соблюдения требований законодательства, технологических норм и стандартов качества в строительной отрасли;
- выявили связь между возникновением расхода и продлением срока работ;
- подтвердили расход первичной учетной документацией.
Для анализа использовались договоры, а также первичная учетная документация: акты выполненных работ, счета-фактуры, универсальные передаточные документы, платежные поручения и т.д.
По итогам анализа в сумму убытков подрядчика вошли все дополнительные расходы, для которых были подтверждены относимость, необходимость и причинно-следственная связь с увеличением сроков строительства. Размер убытков подрядчика составил 2,09 млрд рублей. Суд принял результаты исследования, учёл лимит ответственности, прописанный в договоре, и постановил взыскать с заказчика убытки в размере 1,88 млрд рублей.
Отметим момент, который не входил в круг вопросов для исследования, но сыграл свою роль в суде. Ответчик утверждал, что материалы хранились на складе и подрядчик мог их забрать, следовательно, вины ответчика в просрочке поставок нет.
Суд заметил, что по договору в обязанности заказчика входила именно передача материалов, а не просто наличие их на складе. Подрядчик не мог забрать их со склада самостоятельно, поскольку не обладал необходимыми полномочиями и не мог знать, предназначены ли эти материалы для него или для третьих лиц. Подрядчик сумел подтвердить документами, что регулярно отправлял запросы на получение материалов. Мораль проста: чем больше у стороны документальных доказательств её добросовестного поведения, тем сильнее её позиция в глазах суда.
На заметку
- Судебную экспертизу лучше проводить по первичной документации, чем по регистрам — это снимает возражения оппонентов и сомнения суда в корректности исходных данных. Подрядчику стоит оформлять первичку своевременно и хранить в полном объёме.
- Чтобы взыскать с заказчика сумму дополнительных расходов по договору, нужно подтвердить их относимость к предмету договора и связь между возникновением расходов и увеличением срока работ по вине заказчика.
Поддерживать порядок в документах юристу поможет памятка по документальному сопровождению строительства
Кейс 2. Сколько подрядчик платит за простои
Из-за регулярных задержек оплаты со стороны заказчика подрядчик сначала был вынужден приостановить несколько этапов работ, а затем и все работы полностью — эта опция была предусмотрена в договоре. Общая длительность остановок составила порядка 5 месяцев, расходы подрядчика за это время составили значительную сумму, и он решил потребовать с заказчика компенсацию затрат на простой. За расчетом убытков подрядчик обратился в компанию Veta.
Чтобы определить сумму дополнительных расходов, специалисты Veta запросили у клиента регистры бухгалтерского учета и проанализировали все его затраты за периоды, когда работы останавливались. Затем они определили, какие расходы вызваны простоем, а какие — нет.
К примеру, расходы на перебазировку машин нельзя отнести к затратам на простой. Предполагается, что во время простоя техника не задействована, следовательно, ее нет необходимости куда-то перемещать. И если кран или экскаватор куда-то повезли, то эти расходы подрядчик понес по собственной инициативе и компенсации они не подлежат.
В затраты на простой вошли те статьи расходов, которые подрядчик вынужден нести даже тогда, когда работы на площадке не ведутся:
- оплату труда, включая вахтовые надбавки и страховые взносы;
- аренду недвижимости, строительной техники, оборудования и механизмов;
- затраты на содержание офиса;
- затраты на электроэнергию;
- расходы на охрану стройплощадки.
Общая сумма убытков подрядчика из-за простоев составила 597 млн рублей. Заключение специалистов Veta подрядчик использовал в качестве аргумента в переговорах о пересмотре суммы оплаты по договору подряда.
На заметку
- Досудебное заключение специалисты могут сделать на основе регистров бухучета — это позволяет получить достаточно точные результаты быстрее и дешевле, чем при тщательном анализе первички. Такое заключение будет веским аргументом для переговоров с оппонентом, однако если спор дойдёт до суда, есть вероятность, что придется подтверждать расчеты с использованием первичной документации.
- При расчете убытков эксперты проверяют, были ли израсходованы все плановые человеко- и машино-часы, насколько затраты превышают смету, все ли связаны с объектом и не пытается ли подрядчик включить туда какие-то дополнительные статьи расходов.
Кейс 3. Строительство продлевается на 7 лет: как рассчитать реальный ущерб и упущенную выгоду
Подрядчик заключил договор на выполнение строительно-монтажных работ на нефтеперерабатывающем заводе. При этом часть работ уже была выполнена другим исполнителем, подрядчик должен был завершить проект.
Однако практически с первых дней начались проблемы:
- Сперва выяснилось, что в проекте есть ошибки, которые требуется устранить, хотя заказчик уверял, что вся документация в порядке. Подрядчик сразу сообщил о проблеме заказчику, но внесение правок и их согласование затянулось, что привело к невозможности вовремя приступить к работе.
- В дальнейшем нередко возникали задержки в поставке давальческих материалов, часть материалов оказывалась бракованной.
- Оказалось, что требуются дополнительные работы, не предусмотренные первоначальным проектом, что потребовало составления новой проектно-сметной документации.
- Оказалось, что требуются дополнительные работы, не предусмотренные первоначальным проектом, что потребовало составления новой проектно-сметной документации.
В итоге существенно увеличился срок выполнения и объемы работ: первоначально строительство планировалось завершить в 2022 году, однако теперь дата завершения сдвинулась на 2029 год.
За оценкой размера уже понесенных и будущих убытков подрядчик обратился в группу Veta.
Эксперты работали с данными регистров бухучета и данными первичной строительной документации (акты КС-2). По ним установили дополнительные затраты подрядчика как разницу между фактическими и плановыми затратами. Чтобы рассчитать размер реального ущерба, скорректировали сумму дополнительных затрат на размер сметной прибыли и учли изменение уровня цен для каждого из исследуемых периодов:
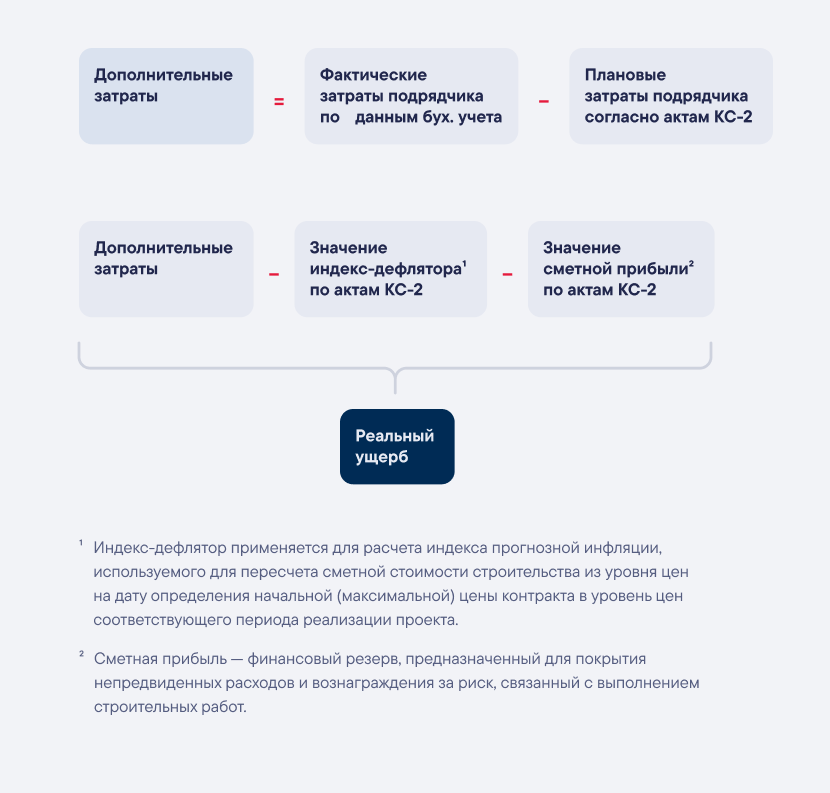
Размер реального ущерба подрядчика был оценен в 4,65 млрд рублей без НДС.
Для определения упущенной выгоды эксперты оценили потенциальный доход от возможных контрактов. Главная сложность при взыскании упущенной выгоды — обосновать ее существование. Если задержка составила 2–3 месяца, доказывать упущенную выгоду может быть проблематично и нецелесообразно. Однако когда речь идет о более длительных сроках, размер упущенной выгоды оправдывает усилия по её расчету и доказыванию.
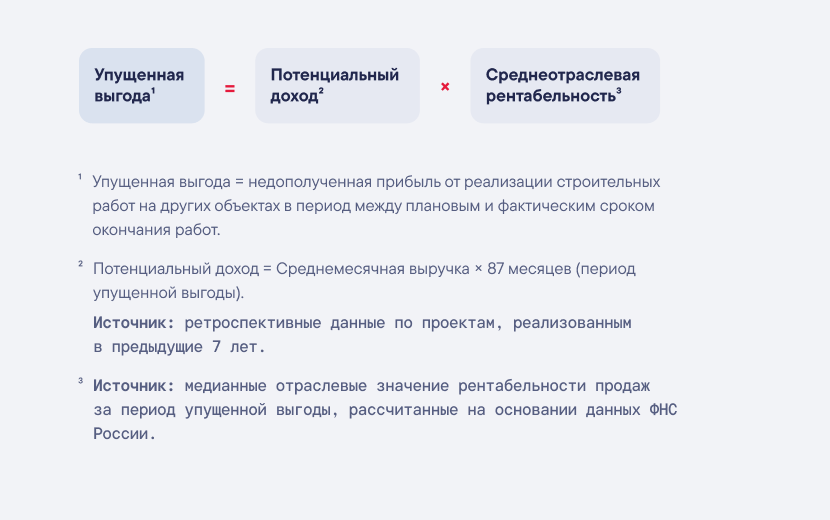
Полученное по формуле значение недополученной прибыли привели затем к текущей стоимости. Упущенная выгода была оценена в 1,18 млрд рублей без НДС.
Таким образом, общий размер убытков эксперты оценили в 5,83 млрд рублей без НДС.
На заметку
- Не стоит ограничиваться расчетом реального ущерба! Когда речь идет о годах задержки, подрядчик явно недополучает значительный доход — стоит оценить его размер и целесообразность взыскания.
- Чтобы определить величину упущенной выгоды, эксперты обращаются к ретроспективным данным о среднемесячной выручке и моделируют альтернативный сценарий, где работы по спорному договору завершились в срок и подрядчик имеет возможность заключать новые контракты.
- Доказательством недополученного дохода могут стать задокументированные обращения от потенциальных заказчиков и переписка с ними, где обсуждаются объемы работ, сроки и суммы
Выводы
- Если сроки или объемы работ увеличились по вине заказчика и подрядчик понес убытки — их можно взыскать или согласовать их компенсацию с заказчиком в рамках договора.
- Взыскать можно не все дополнительные расходы, а лишь те, которые относятся непосредственно к предмету договора и подтверждены документально.
- Когда сроки работ по договору увеличиваются значительно, целесообразно рассчитывать не только реальный ущерб, но и упущенную выгоду из-за невозможности заключить новые контракты.
- Важно занимать проактивную позицию: вести переписку с заказчиком, фиксировать нарушения, предлагать варианты решения. В этом случае высока вероятность не только доказать ущерб, но и получить максимально справедливую сумму возмещения.