Что делать подрядчику, если заказчик отказывается оплачивать фактически выполненные работы, требует вернуть аванс как неосновательное обогащение и заявляет в суде, что работы выполнены третьим лицом? Бороться, не боясь апелляционной и кассационной инстанций! Когда будет проведена качественная экспертиза, всё встанет на свои места.
Что случилось
Кажется маловероятным, но в ходе реализации масштабного проекта, над которым работает множество подрядчиков, заказчик может случайно или намеренно запутаться в том, кто из исполнителей выполнил определенную работу и получил (или не получил) за нее плату.
В этом кейсе крупный заказчик заключил с подрядчиком договор на выполнение работ по новому строительству наружных электросетей сразу на 22 объектах. Но затем заявил, что указанные работы выполнила другая организация, услуги которой уже были полностью оплачены (кстати, по решению суда). Аванс (60%), перечисленный по договору, заказчик назвал неосновательным обогащением подрядчика и подал иск о взыскании с него этой суммы и набежавших процентов.
Ответчик подал встречный иск о взыскании задолженности по оплате, то есть оставшихся 40% суммы. Он утверждал, что выполнил весь объем работ по договору.
Среди доказательств, представленных истцом, были разделительные ведомости, подписанные представителями организации, которая якобы и выполнила все работы.
Арбитражный суд удовлетворил иск заказчика. Но апелляционный суд назначил дополнительную судебную экспертизу (одна уже назначалась судом первой инстанции и способствовала удовлетворению требований истца). Проведение экспертизы поручили специалистам группы Veta Ю.В. Козлову и В.Н.Шумилкиной.
Определить объем и стоимость фактически выполненных работ надлежащего качества согласно условиям заключенного договора с учетом разделительного баланса, подписанного третьим лицом..
Как работали эксперты
Чтобы выполнить поставленную задачу, эксперты побывали на каждом из 22 объектов, осмотрели установленное оборудование, сравнили с перечнем оборудования, указанного в исполнительной документации ответчика, и описанием произведенных работ. Также они внимательно исследовали договор между заказчиком и подрядчиком, акты выполненных работ, разделительные ведомости, производственную переписку сторон и другие документы. Анализ и сравнение позволили установить следующее.
Ответчик выполнял на объектах заказчика работы по подключению к наружным сетям электроснабжения: устанавливал вводно-распределительные устройства, главные распределительные щиты, автоматы включения резерва, панели противопожарных устройств и прочее необходимое оборудование.
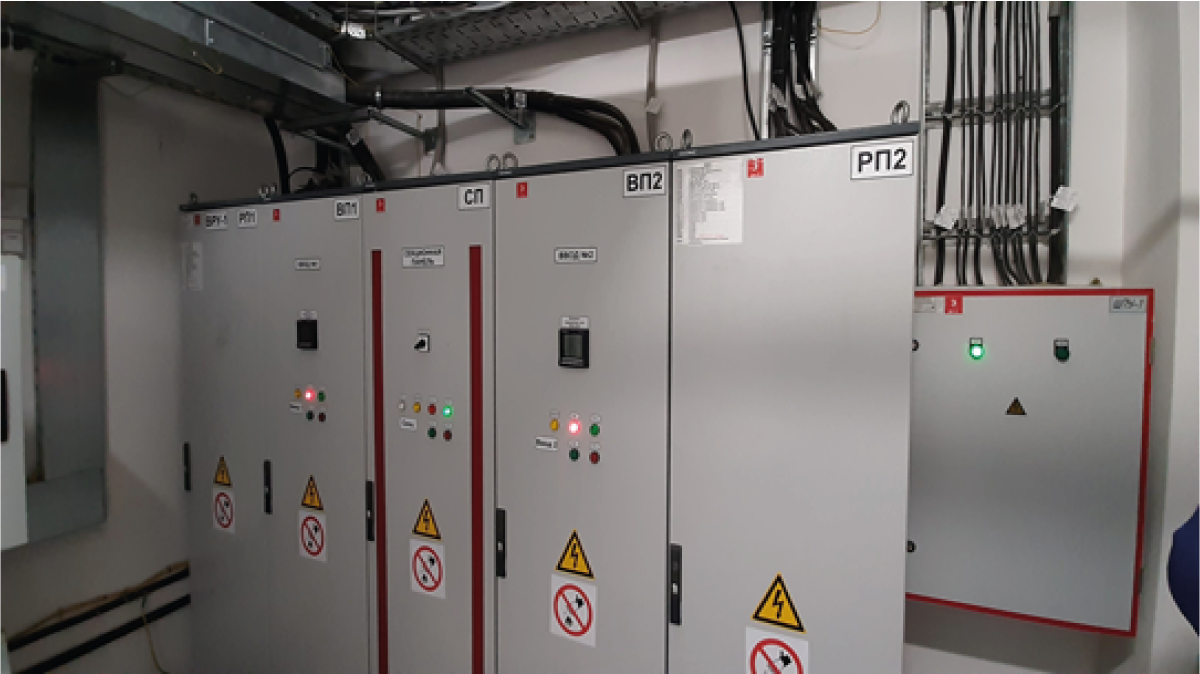
Именно эти работы по какой-то причине не были учтены во время разработки проектно-сметной документации: о них как будто забыли, в том числе о необходимости выделить на них бюджет.
Каким образом неполный проект электроснабжения прошел экспертизу проектной документации, можно только предполагать. Но это позволило истцу отнести подключение наружных сетей к работам по внутреннему электроснабжению, которые выполнял другой подрядчик. На обращение ответчика о приемке и оплате работ он ответил отказом и вернул документацию без подписания, ссылаясь на отсутствие документов, подтверждающих выполнение работ.
Эксперты установили, что исполнительная документация ответчика действительно не была оформлена должным образом: в ряде документов отсутствовала часть необходимых подписей, не велся предусмотренный договором журнал по форме КС-6, данные по составу и объему работ часто не совпадали в разных частях документации.
Однако это абсолютно не указывало на то, что подрядчик не выполнил свои обязательства по договору.
При визуальном осмотре эксперты обнаружили, что установленное оборудование полностью соответствовало исполнительной документации подрядчика.
По каждому объекту имелось заключение Ростехнадзора о соответствии требованиям технических регламентов, в том числе требованиям оснащенности приборами учета используемых энергетических ресурсов. Более того, подрядчик со своей документацией пытался пройти государственную экспертизу. И получил заключение ГАУ «МосГосЭкспертиза» о том, что примененные им технические решения имеют право на жизнь. Однако абсолютное одобрение проекта экспертизой не было получено, поскольку наружные сети не могут рассматриваться в отрыве от общего проекта.
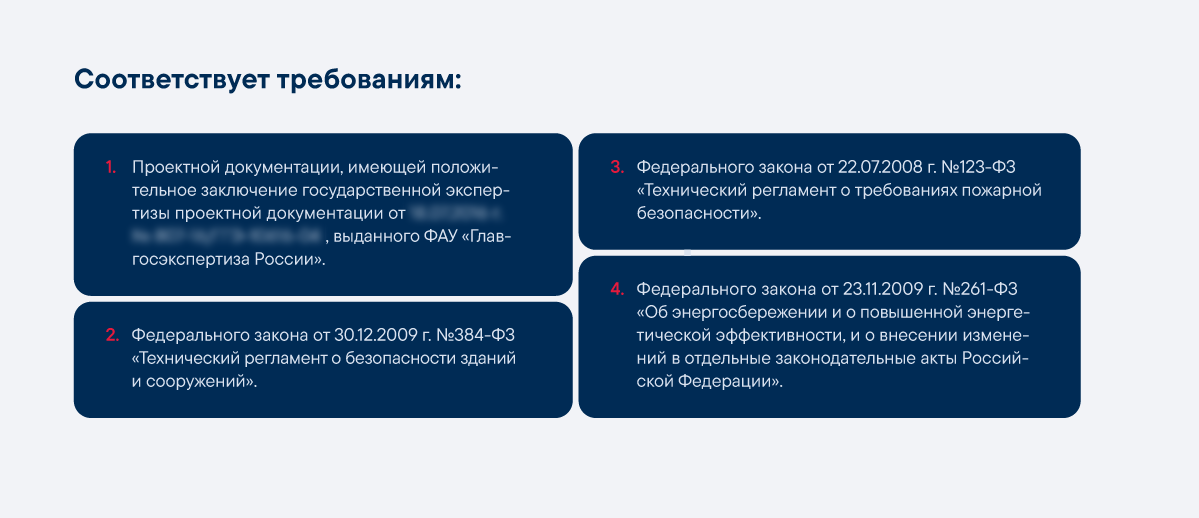
Что касается разделительных ведомостей, на которые ссылался истец, указанные в них строительные и электромонтажные работы вообще не относились к видам работ, перечисленных в актах по договору между истцом и ответчиком.
Но, пожалуй, самым очевидным для суда доказательством недобросовестности истца стали акты на устранение замечаний, установленных в процессе производства монтажных работ. В этих актах напротив каждого замечания имелись запись «устранено» и подписи представителей сторон спора.
То есть истец направлял замечания по выполненным работам именно ответчику. А почему же не третьей организации, которая, по его утверждению, эти работы выполняла?
Таким образом, эксперты установили, что монтажные электротехнические работы были выполнены именно ответчиком, и выполнены с надлежащим качеством, за исключением части оформления исполнительной документации.
Оценка выполненных работ
В ходе исследования эксперты установили, что исполнительная документация ответчика, которая является неотъемлемой частью строительно-монтажных и пусконаладочных работ (СМР и ПНР), не соответствовала условиям договора с истцом.
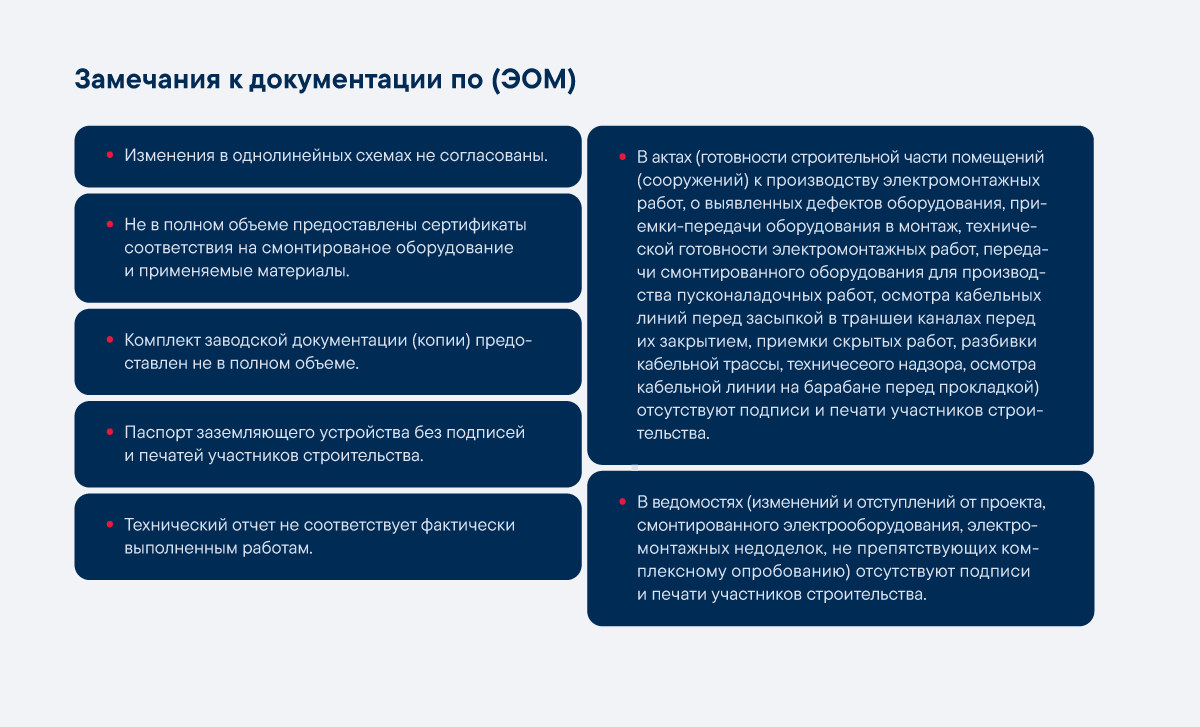
Общепринятой методики расчета стоимости отдельно исполнительной документации нет. Поэтому экспертам пришлось опираться на собственный опыт в подобных делах. По накопленным статистическим данным экспертов, стоимость подготовки исполнительной документации составляет от 8 до 12 % от стоимости выполненных СМР и ПНР. Максимальный процент, как правило, применяется для производств со сложной технологической частью, например, для нефтегазопереработки. Стоимость специализированных общестроительных работ эксперты определили в размере 10% от стоимости СМР.
Также эксперты учли, что часть документов ответчик подготовил в соответствии с требованиями договора, то есть заказчик может их использовать. Они пришли к выводу, что объем работ, выполненных с ненадлежащим качеством, составляет 8% от стоимости выполненных СМР и ПНР.
Что решил суд
Апелляционный суд учел, что материалами дела не подтвердился факт выполнения заявленных работ иной организацией. Более того, представленные в дело документы, в том числе двусторонние акты об устранении замечаний, подтверждают выполнение договорных работ силами ответчика. Поэтому с заказчика в пользу подрядчика был взыскан остаток оплаты работ по договору за вычетом 8%.
Экспертам удалось не только разобраться в сложных обстоятельствах этого дела, но и донести до суда в понятной форме информацию, почерпнутую из сложной технической документации, и то, что они лично увидели на объектах. Эксперты помогли суду вынести справедливое решение, которое в дальнейшем устояло в ходе рассмотрения кассационной инстанцией. Но все же к оформлению документации стоит относиться не менее серьезно, чем к «практической части» работ. Это позволит избежать многих неприятностей.

Советник департамента строительно-технических экспертиз