Закон о банкротстве исключает расходы на содержание заложенного имущества из суммы, которую после его продажи получит залоговый кредитор. Но не дает точного определения, из чего складываются эти расходы. Экспертам Veta при проведении финансово-экономической экспертизы в банкротном деле пришлось не только разработать методику расчета, но и выдержать давление трех активных сторон спора с противоположными интересами.
Кто с кем спорил
Крупный нефтеперерабатывающий завод заключил два кредитных договора: с банком А — стандартный, и с банком Б — под залог имущества. В залог ушли объекты, стоимость которых составляла 96% от всей стоимости завода.
В 2019 году началась процедура банкротства в отношении завода, а в декабре 2022 года залоговое имущество продали на торгах более чем за три миллиарда рублей. Согласно Закону о банкротстве бо́льшую часть суммы от продажи заложенного имущества получает залогодержатель. Но из них нужно удержать расходы на содержание имущества, пока оно находилось в залоге. Конкурсный управляющий этого не сделал.
Банк А обратился в суд с заявлением о разрешении разногласий: он требовал, чтобы суд взыскал с банка Б в конкурсную массу сумму расходов на обеспечение сохранности и реализацию на торгах предмета залога в размере более 1 300 000 000 рублей.
Конкурсный управляющий и банк Б возражали против заявления и просили полностью отказать в удовлетворении заявленных требований. Они ссылались на то, что заявленные конкурсным кредитором расходы связаны не с обеспечением сохранности предмета залога, а с продолжением должником хозяйственной деятельности, и поэтому не могут быть отнесены на залогового кредитора.
По ходатайству банка А суд назначил экспертизу и поручил ее проведение экспертам Veta. Им предстояло ответить всего на один вопрос:
Каковы размер и структура расходов нефтеперерабатывающего завода, связанных с содержанием, реализацией и подготовкой к продаже на торгах имущества, находящегося в залоге у банка, и не связанных с производственной деятельностью должника?
Банк А был заинтересован в том, чтобы сумма расходов оказалась как можно больше: удержанные у банка Б деньги вернулись бы в конкурсную массу, и банк А получил бы шанс на большее удовлетворение. Банк Б, естественно, хотел обратного — чем меньше, тем лучше, ведь именно ему предстояло возмещать эти расходы. Конкурсный управляющий придерживался третьей позиции: к расходам на содержание относятся только налоги, коммунальные услуги и минимальная охрана. Эта позиция отражает общий подход арбитражных управляющих к вопросу расходов на содержание залогового имущества.
Эксперты же должны были установить истину и отстоять ее в суде, несмотря на противоборство участников спора.
Что значит «содержание»?
С такой задачей эксперты раньше не сталкивались. Методики не существовало, как и четкого законодательного определения расходов на содержание. В судебной практике формулировки оказались предельно размытыми: «коммунальные услуги», «общие расходы» — под эти категории можно подвести разные статьи. При этом завод относится к особому классу взрывоопасности и пожароопасности, что накладывало на его содержание дополнительные требования.
Эксперты пересмотрели множество судебных актов, но точного перечня расходов на содержание не нашли нигде. Пришлось разрабатывать собственную методику. Исходили из следующего тезиса: содержание — это не только охрана и поддержание внешнего состояния оборудования, но и сохранение его функциональных свойств, чтобы к моменту продажи имущество не потеряло ценность.
Прямые и косвенные расходы
Объем информации оказался колоссальным — более 100 тысяч расходных операций. У залоговых объектов были инвентарные номера, и часть расходов имела четкую привязку к конкретному станку или запчасти. Такие расходы эксперты отнесли к прямым — они стопроцентно относятся к заложенному имуществу. Их сумма составила 35 миллионов рублей.
Сложнее пришлось с косвенными расходами — теми, что не содержат в расшифровке инвентарного номера и относятся ко всему заводу сразу. Конкурсный управляющий протестовал против каждой статьи, готовый принять только прямые расходы. Но банк А настаивал на продолжении работы.
Например, услуги связи управляющий категорически отвергал: какое отношение мобильная связь и интернет имеют к сохранности имущества? Однако эксперты выстроили убедительную логическую цепочку: имущество нужно ремонтировать, ремонтом занимаются люди, им необходимо общаться между собой, а бухгалтерии, которая считает зарплату производственникам, нужен интернет. Без обеспечения связи работа остановится.
В косвенные расходы вошли отопление (производственные нужды исключили); зарплата персонала, занятого поддержанием имущества в надлежащем состоянии, и даже ветеринарные услуги (расходы на лечение сторожевых собак). И еще многие расходы, несмотря на протесты конкурсного управляющего, оказались так или иначе связаны с сохранностью залога.
Важным этапом расчета стала корректировка на коэффициент загрузки производственных мощностей. Завод мог перерабатывать 100 тысяч тонн сырой нефти ежемесячно, но из-за проблем с поставками загрузка падала до 50–60%, а в какой-то момент производство встало окончательно. В периоды простоя все затраты шли на поддержание имущественного комплекса. В периоды неполной загрузки эксперты брали только ту долю расходов, которая соответствовала недозагрузке — например, 40% при коэффициенте 60%. Такой подход позволил объективно разделить затраты на производственные и связанные с содержанием имущества.
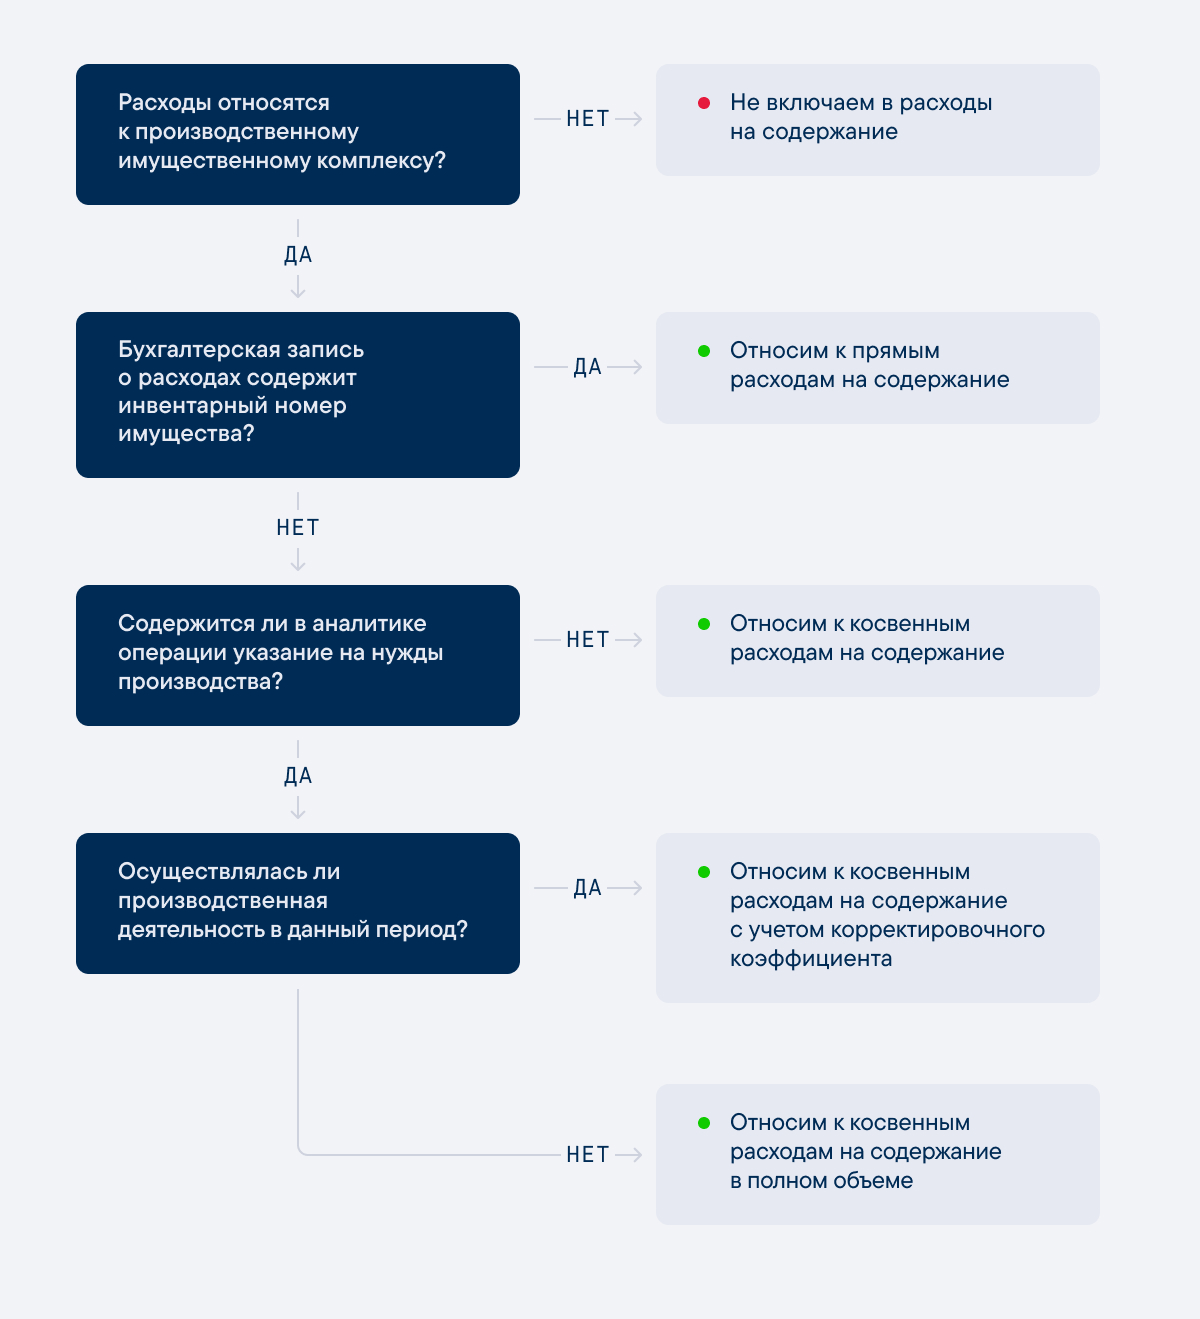
Критерии отбора расходов на содержание заложенного имущества
Битва в суде
Экспертиза была назначена в сентябре 2024 года с нереалистичным сроком до октября. Материалов было не только очень много, они не всегда поддавались систематизации с помощью программных инструментов. Например, многие инвентарные номера содержали лишние пробелы и отступы, поэтому Excel воспринимал их как разные элементы. Приходилось значительную часть работы делать вручную. В рамках этого кейса эксперты Veta впервые применили инструмент Fuzzy LoookUp для сопоставления похожих данных — он сильно упростил работу. Но все равно заключение смогли подготовить только в феврале 2025 года.
Весь год после этого экспертов вызывали в суд давать разъяснения — семь или более раз. После каждого заседания стороны направляли вопросы, пояснения, замечания и комментарии, каждая гнула свою линию. Экспертам приходилось отбиваться сразу от трех сторон, отстаивая свою методику. Банк А требовал миллиард триста миллионов, банк Б настаивал на минимальных суммах, конкурсный управляющий не соглашался ни с кем. Эксперты же до конца защищали свою позицию.
Результат
В итоге эксперты насчитали расходов на сумму 340 миллионов рублей — значительно меньше запрошенного банком А. В то же время они доказали, что далеко не все расходы завода были производственными — значительная их часть была необходима для содержания залогового имущества. Суд признал заключение достоверным, не содержащим недостатков, которые могли бы повлиять на исход дела, и вынес решение на его основе. Лишь две статьи — налоги и расходы на арбитражное управление — суд взял по данным конкурсного управляющего, остальное — по экспертизе.
И эта экспертиза стала прецедентом. До этого судебные акты по похожим спорам оперировали лишь общими группами расходов. Эксперты Veta составили полный перечень расходов на содержание заложенного имущества, которым могут пользоваться участники процедуры в дальнейшем.
Этот кейс показывает, что финансово-экономическая экспертиза способна не просто разрешить конкретный спор, но и изменить подход к целой категории дел. Главное — не бояться разрабатывать методику там, где ее нет, и отстаивать ее перед лицом любого давления.